Trouver une maison neuve pas cher en France relève parfois du parcours du combattant, surtout quand les prix dans les métropoles atteignent des sommets inédits. Pourtant, le marché immobilier recèle encore des opportunités réelles, à condition de savoir où chercher. En 2026, le prix moyen d'une maison neuve en France tourne autour de 300 000 €, mais certaines régions affichent des tarifs bien en deçà de cette moyenne nationale. La géographie joue un rôle décisif : à quelques centaines de kilomètres d'une grande ville, les écarts de prix peuvent atteindre 40 à 50 %. Ce guide fait le point sur les zones les plus accessibles, les chiffres à connaître, et les stratégies concrètes pour concrétiser un projet immobilier neuf sans se ruiner.
Pourquoi acheter du neuf reste une décision financière solide
L'achat d'une maison neuve présente des avantages financiers souvent sous-estimés. La réglementation thermique RE2020, en vigueur depuis 2022, impose des standards énergétiques élevés à toutes les constructions neuves. Résultat : les factures de chauffage s'allègent considérablement par rapport à un logement ancien mal isolé. Sur dix ans, l'économie peut atteindre plusieurs milliers d'euros.
Les frais de notaire constituent un autre argument de poids. Dans l'ancien, ils oscillent entre 7 et 8 % du prix d'achat. Dans le neuf, ils tombent à 2-3 %, soit une économie immédiate de plusieurs milliers d'euros sur un bien à 250 000 €. À cela s'ajoutent les garanties constructeur : garantie décennale, garantie biennale, garantie de parfait achèvement. Ces protections n'existent tout simplement pas dans l'ancien.
La Fédération Française du Bâtiment (FFB) souligne régulièrement que les maisons neuves génèrent moins de travaux imprévus dans les dix premières années. C'est un facteur budgétaire non négligeable pour les primo-accédants dont la capacité d'emprunt est déjà tendue. Le neuf, c'est aussi la liberté de personnaliser : choix des matériaux, des finitions, de l'agencement intérieur, selon les possibilités offertes par le constructeur.
Sur le plan fiscal, certains dispositifs d'aide à l'accession restent actifs en 2026. Le Prêt à Taux Zéro (PTZ), reconduit et recentré sur les zones tendues et les logements neufs, permet de financer jusqu'à 40 % du coût d'acquisition sans intérêts. Le Ministère de la Cohésion des Territoires a maintenu ce mécanisme pour soutenir les ménages modestes et intermédiaires. Combiné à un prêt bancaire classique, le PTZ réduit sensiblement la mensualité globale.
Les régions où trouver une maison neuve pas cher
Toutes les régions françaises ne se valent pas sur le plan des prix immobiliers. Auvergne-Rhône-Alpes, hors agglomération lyonnaise, affiche des prix attractifs dans ses zones rurales et périurbaines. Des villes comme Vichy, Aurillac ou Moulins permettent d'accéder à des maisons neuves de 100 m² entre 180 000 € et 220 000 €, terrain inclus. C'est bien en dessous de la moyenne nationale.
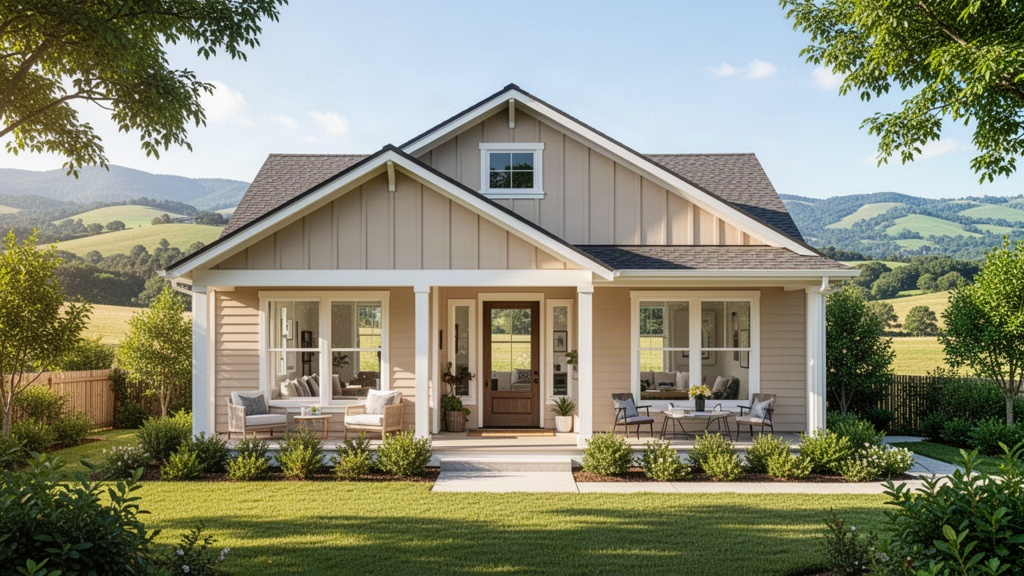
La Bretagne figure également parmi les régions les plus accessibles, notamment dans les départements du Finistère et des Côtes-d'Armor. Loin de Rennes, dont les prix ont fortement progressé ces dernières années, le marché breton offre des opportunités réelles pour les familles souhaitant s'installer dans un cadre de vie agréable. Une maison neuve de plain-pied avec jardin s'y négocie souvent autour de 200 000 à 240 000 €.
Le Grand Est mérite attention. Les départements de la Meuse, de la Haute-Marne et des Ardennes enregistrent des prix au mètre carré parmi les plus bas de France. La démographie moins dynamique de ces territoires pèse sur les prix, mais l'amélioration des liaisons ferroviaires vers Strasbourg, Reims ou Nancy rend certaines localisations de plus en plus attractives pour les télétravailleurs.
Le Limousin, désormais intégré à la région Nouvelle-Aquitaine, reste une valeur sûre pour les budgets serrés. Autour de Guéret, Tulle ou Uzerche, des constructeurs locaux proposent des maisons individuelles neuves à partir de 160 000 €. La qualité de vie y est reconnue, et les prix du foncier restent stables. L'INSEE confirme que ces zones périphériques connaissent une légère reprise démographique depuis 2020, portée par l'attractivité résidentielle et le développement du travail à distance.
Comparatif des prix selon les territoires
Les données compilées par les Notaires de France et les agences immobilières locales permettent d'établir un panorama chiffré des prix moyens constatés en 2026. Ces tarifs incluent le prix du terrain et la construction, pour une maison neuve d'environ 100 m² habitables.
| Région | Prix moyen (terrain + construction) | Superficie moyenne | Évolution vs 2025 |
|---|---|---|---|
| Île-de-France | 480 000 € | 95 m² | +6 % |
| Auvergne-Rhône-Alpes (hors Lyon) | 210 000 € | 105 m² | +3 % |
| Bretagne (hors Rennes) | 220 000 € | 100 m² | +4 % |
| Grand Est (zones rurales) | 175 000 € | 110 m² | +2 % |
| Nouvelle-Aquitaine (Limousin) | 165 000 € | 108 m² | +2,5 % |
| Occitanie (hors Toulouse) | 230 000 € | 102 m² | +4,5 % |
| Normandie | 205 000 € | 103 m² | +3,5 % |
Ces chiffres révèlent un écart considérable entre les régions les plus chères et les plus accessibles. Le Grand Est rural et le Limousin se distinguent nettement, avec des prix inférieurs de 60 % à ceux pratiqués en Île-de-France. La hausse générale de l'ordre de 5 % par rapport à 2025 touche l'ensemble du territoire, mais les zones à faible tension immobilière absorbent mieux cette progression.
La Normandie tire son épingle du jeu grâce à la proximité de Paris et à des infrastructures routières et ferroviaires performantes. Des villes comme Évreux, Lisieux ou Bernay attirent des ménages franciliens en quête d'espace. Le prix au mètre carré y reste très compétitif tout en offrant un bassin d'emploi suffisamment dense.
Stratégies concrètes pour réduire la facture finale
Le choix du constructeur de maisons individuelles influe directement sur le budget. Les grands réseaux nationaux pratiquent des prix standardisés, parfois moins négociables que ceux des constructeurs locaux. Ces derniers, mieux ancrés dans leur territoire, connaissent les prix du foncier local et disposent souvent de réseaux d'artisans moins coûteux. Demander plusieurs devis reste la règle de base.
Opter pour une maison en kit ou à ossature bois peut faire baisser le coût de construction de 10 à 20 % par rapport à une construction traditionnelle en parpaing. Cette technique, longtemps perçue comme marginale, gagne en popularité. Les délais de construction sont plus courts, ce qui réduit les frais financiers liés au crédit-relais ou à la location pendant les travaux.
Le choix du terrain mérite une attention particulière. Un terrain viabilisé dans un lotissement communal coûte souvent moins cher qu'un terrain isolé en diffus, car les frais de raccordement aux réseaux (eau, électricité, assainissement) sont mutualisés. Les agences immobilières locales et les mairies disposent parfois de listes de terrains communaux mis en vente à des prix inférieurs au marché pour attirer de nouveaux habitants.
Anticiper les aides disponibles change la donne budgétaire. Le PTZ, les aides régionales à la construction, les subventions de l'Agence Nationale de l'Habitat (ANAH) pour certains profils, ou encore les exonérations de taxe foncière pendant deux ans sur les constructions neuves : ces dispositifs s'accumulent et peuvent représenter plusieurs dizaines de milliers d'euros d'économies. Un courtier en crédit immobilier ou un conseiller en financement habitat saura identifier les combinaisons les plus avantageuses selon le profil de l'acheteur et la localisation du projet.
Enfin, le calendrier d'achat compte. Les constructeurs proposent régulièrement des offres de fin de programme sur des lots restants, parfois à des conditions tarifaires avantageuses. Se positionner en fin d'année civile, période où les objectifs commerciaux poussent les vendeurs à négocier, peut permettre d'obtenir des remises sur les prestations ou les équipements inclus dans le contrat de construction.